En France, la retraite par répartition est obligatoire mais conduit à une baisse de revenu à la retraite. La plupart des retraités subissent en effet un fléchissement de leur niveau de vie par rapport à leur période d’activité. Cet écart peut alors être comblé par une retraite par capitalisation constituée avec le temps.
Dans ce guide complet, nous présentons les systèmes de retraite par répartition et par capitalisation. Nous comparons ensuite la pension de retraite d’un ancien actif au salaire médian avec le revenu obtenu en investissant le montant des cotisations. Nous exposons enfin les avantages et les inconvénients des deux modèles.
- Les transferts organisés par le système de retraite par répartition permettent à un assuré de disposer d’une pension à vie.
- Une personne retraitée subit une baisse définitive de son niveau de vie chaque fois que le gouvernement ne revalorise pas le montant de la pension pour compenser l’inflation.
- Le conjoint survivant peut bénéficier d’une pension de réversion égale à une partie de la pension de retraite de la personne défunte.
- Une personne retraitée ayant touché le salaire minimum toute sa carrière perçoit seulement 231 € de plus par mois qu’une personne bénéficiaire du minimum vieillesse.
- Constituer une retraite par capitalisation permet de disposer d’un revenu ainsi que d’un capital à transmettre ou à dépenser.
- Plusieurs études montrent qu’une retraite par capitalisation aurait permis de disposer d’un revenu régulier pendant 30 ans sans toutefois épuiser le capital investi.
- En investissant les cotisations, la retraite par capitalisation permettrait de disposer d’un revenu égal à 2 fois la pension de la retraite par répartition ainsi que d’un capital proche de 1 260 000 €.
Retraite par répartition
La retraite par répartition est un système où les cotisations versées par les actifs paient les pensions des actuels retraités.
Mise en place à partir de 1945 avec la création de la Sécurité sociale, la retraite par répartition est aujourd’hui obligatoire pour toute personne exerçant une activité professionnelle en France.
Pour la plupart des actifs, le système de retraite par répartition se compose :
- d’un régime de base géré par la Sécurité sociale ;
- et d’un régime complémentaire géré par une caisse de retraite complémentaire.
Certaines professions ne relèvent que d’un seul régime qui regroupe à la fois la base et la complémentaire.
Les cotisations versées permettent de cumuler des trimestres auprès du régime de base et des points auprès du régime complémentaire.
Pension de base
Pour les salariés affiliés au régime général, les artisans et les commerçants, l’Assurance retraite calcule la pension de base à partir de la moyenne des 25 meilleures années de revenu.
Le mode de calcul est différent au sein des autres régimes de retraite.
Pension complémentaire
Pour la quasi-totalité des salariés de l’industrie, du commerce, des services et de l’agriculture, l’Agirc-Arrco calcule la pension complémentaire en multipliant les points cumulés par la valeur du point Agirc-Arrco au moment du départ à la retraite.
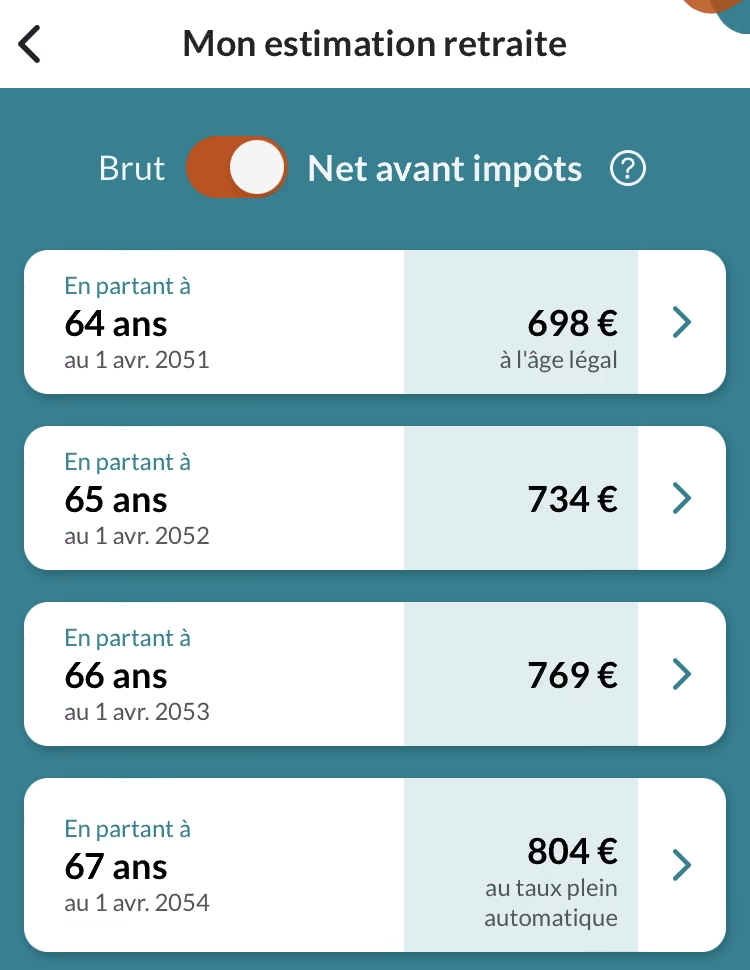
Estimer le montant de votre retraite
Le site info-retraite.fr met à la disposition de chacun un simulateur pour estimer le montant de sa pension de retraite.
Les estimations sont calculées sur la base du parcours professionnel connu des régimes de retraites ainsi que des informations saisies dans le simulateur.
Retraite par capitalisation
La retraite par capitalisation est un système où chacun investit pour se constituer un capital et disposer des revenus de ce capital une fois à la retraite. Elle peut être constituée en complément ou en remplacement de la retraite par répartition.
La retraite par capitalisation comprend deux phases distinctes :
- La phase d’accumulation : vous épargnez et investissez cette épargne tous les mois au cours de votre vie active. Les intérêts composés permettent d’accumuler un important capital avec le temps.
- La phase de préservation : une fois à la retraite, vous vendez chaque année une partie de vos actifs avant de retirer cette somme. Vous disposez ainsi d’un revenu issu de votre capital.
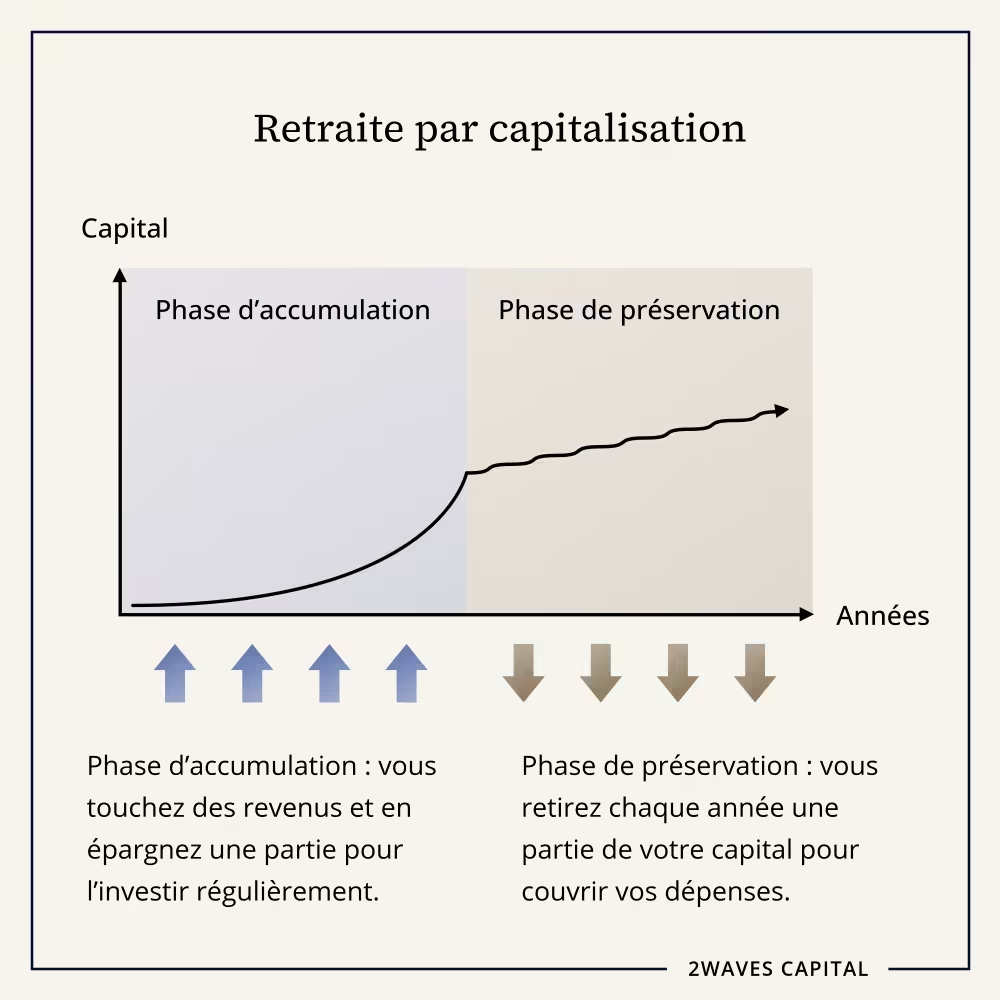
Tant que le taux de retrait annuel reste inférieur au taux de croissance du capital restant investi, une personne retraitée peut disposer d’un revenu annuel tout en voyant son capital se maintenir ou continuer à croître.
Plusieurs études historiques montrent qu’un taux de retrait initial de 4 %, suivi de retraits ajustés de l’inflation, aurait permis de disposer d’un revenu régulier pendant 30 ans sans épuiser le capital.
Constituer sa retraite par capitalisation
Différents comptes et contrats permettent de se constituer une retraite par capitalisation :
- plan d’épargne en actions (PEA) ;
- plan d’épargne retraite (PER) ;
- compte-titres ordinaire (CTO) ;
- contrat d’assurance-vie ;
- contrat de capitalisation.
Remarque : Anticipez la fiscalité à la sortie ainsi que les frais prélevés tout au long de la phase de préservation pour choisir le meilleur compte ou plan pour votre retraite par capitalisation.
Comparaison retraite par répartition vs capitalisation
Dans cette partie, nous comparons la pension de retraite versée à un ancien salarié qui touchait le salaire médian avec le revenu obtenu en plaçant un montant équivalent aux cotisations dans un système de retraite par capitalisation.
Retraite par répartition
Salaire médian
En 2026, selon France Travail, la moitié des salariés du secteur privé reçoivent moins de 2 700 € brut par mois, soit 32 400 € par an (salaire médian). Le coût total pour l’employeur s’élève à 3 507 € et le salarié perçoit un salaire net de 2 115 €.
Cotisations retraite
D’une part, l’employeur verse 450,09 € par mois de cotisations retraite.
| Part employeur | Taux | Montant |
| L’entreprise verse 450,09 € | ||
| Vieillesse régime général : 287,82 € | ||
| part employeur plafonnée | 8,55 % | 230,85 € |
| part employeur déplafonnée | 2,11 % | 56,97 € |
| Retraite complémentaire : 162,27 € | ||
| retraite complémentaire part employeur | 4,72 % | 127,44 € |
| contribution d’équilibre général (CEG) part employeur | 1,29 % | 34,83 € |
D’autre part, le salarié verse chaque mois 305,37 € de cotisations retraite.
| Part salarié | Taux | Montant |
| Le salarié verse 305,37 € | ||
| Vieillesse régime général : 197,10 € | ||
| part salarié plafonnée | 6,9 % | 186,30 € |
| part salarié déplafonnée | 0,4 % | 10,80 € |
| Retraite complémentaire : 108,27 € | ||
| retraite complémentaire part salarié | 3,15 % | 85,05 € |
| contribution d’équilibre général (CEG) part salarié | 0,86 % | 23,22 € |
L’entreprise et le salarié versent ainsi 755,46 € par mois de cotisations retraite. Ce montant correspond à 1/5 (21,54 %) du coût du salarié pour l’entreprise (755,46 / 3 507).
Remarque : La contribution d’équilibre général (CEG) et la contribution d’équilibre technique (CET), bien que payées par l’entreprise et le salarié, ne génèrent aucun point de retraite.
Le montant des différentes cotisations est rapporté sur la fiche de paie du salarié.
| Fiche de paie | Employeur | Salarié |
| Sécurité sociale vieillesse plafonnée | 230,85 € | 186,30 € |
| Sécurité sociale vieillesse déplafonnée | 56,97 € | 10,80 € |
| Retraite complémentaire, CEG et CET | 162,27 € | 108,27 € |
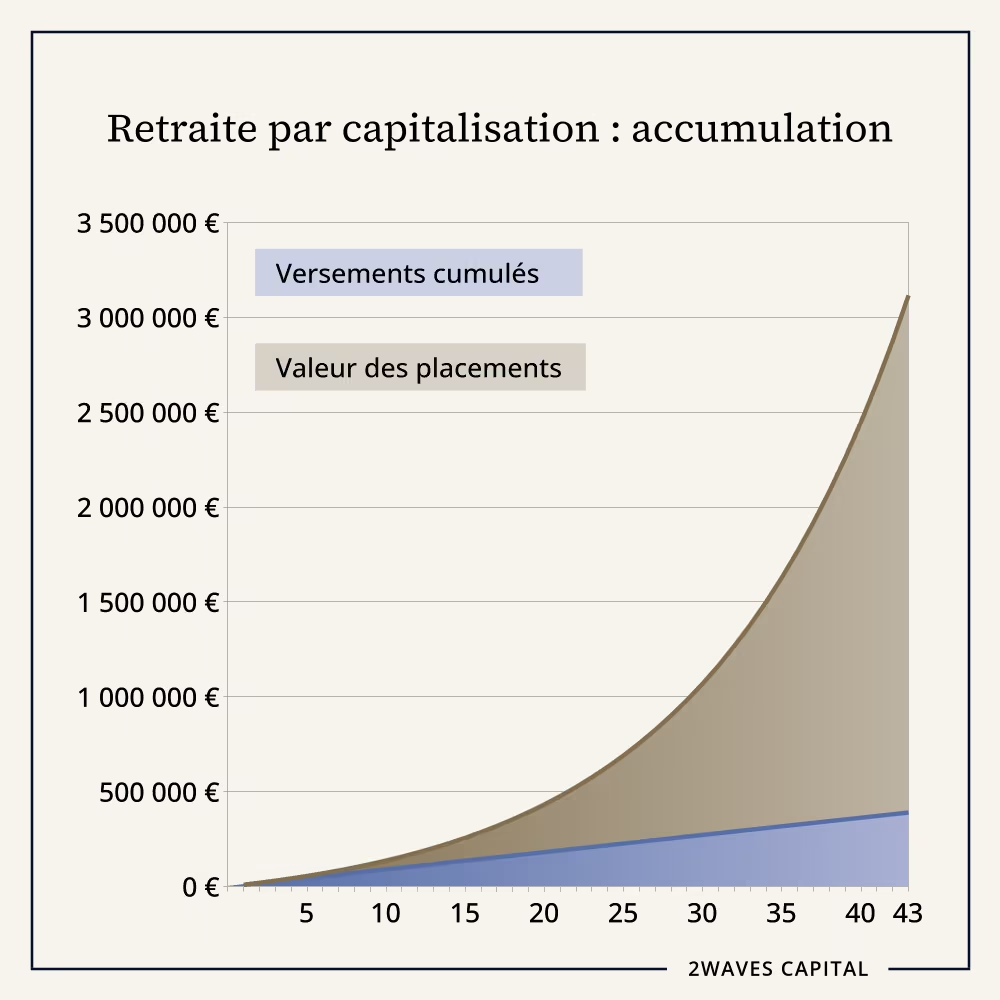
Au bout de 43 ans, l’entreprise et le salarié ont versé 389 817 € de cotisations retraite cumulées (sans tenir compte ni de la hausse du coût de la vie ni de l’actualisation des taux de cotisations).
Pension de base (Assurance retraite)
Une retraite à taux plein est une pension de retraite accordée sans décote. Un salarié du secteur privé doit remplir l’une des deux conditions suivantes pour l’obtenir :
- Partir à la retraite entre 64 et 67 ans en ayant travaillé et cotisé 43 ans (pour les personnes nées à partir du 1er janvier 1969) ;
- Partir à la retraite à 67 ans quel que soit le nombre de trimestre travaillés et cotisés. La pension de retraite est alors calculée en fonction du nombre de trimestres cotisés.
L’Assurance retraite verse une pension égale à :
Revenu annuel brut moyen × Taux de la pension × (Durée d’assurance à l’Assurance retraite / Durée d’assurance pour obtenir une pension à taux plein)
- Le revenu annuel moyen est la moyenne des salaires bruts sur lesquels le salarié a cotisé à l’Assurance retraite pendant les 25 années les plus avantageuses de sa carrière.
- Le taux de la pension est de 50 % pour une retraite à taux plein.
- La durée d’assurance retraite est l’ensemble des trimestres cotisés retenus par les caisses de retraite.
Un salaire brut de 2 700 € par mois représente 32 400 € par an. Et 43 années de cotisations correspondent à 172 trimestres.
L’Assurance retraite verse à un salarié au salaire médian une pension de retraite de base à taux plein de 1 350 € par mois ((32 400 × 50 % × (172/172)) / 12).
Pension complémentaire (Agirc-Arrco)
Un salarié cumule des points de retraite en contrepartie des cotisations obligatoires versées pour la retraite complémentaire :
Nombre de points = (Assiette des cotisations × Taux de calcul des points) / Valeur d’achat d’un point
- L’assiette des cotisations correspond au salaire brut sur lequel les cotisations sont prélevées.
- Le taux de calcul des points s’élève à 6,2 % pour la tranche 1 de salaire jusqu’au plafond de Sécurité sociale.
- En 2026, la valeur d’achat du point Agirc-Arrco atteint 20,1877 €.
Un salarié qui reçoit un salaire médian de 2 700 € par mois cumule 99,5 points au cours d’une année de cotisations ((32 400 × 6,20 %) / 20,1877).
Au total, le salarié cumule 4 279 points au cours des 43 années de cotisations (99,5 × 43).
L’Agirc-Arrco calcule ensuite le montant de la retraite complémentaire en multipliant le nombre total des points accumulés pendant la carrière du salarié par la valeur du point Agirc-Arrco au moment du départ à la retraite :
Montant brut annuel de la retraite Agirc-Arrco = Total des points × Valeur du point
- En 2026, la valeur de service du point Agirc-Arrco s’élève à 1,4386 €.
Un retraité qui a accumulé 4 279 points reçoit une pension de retraite complémentaire de 6 156 € par an (4 279 × 1,4386), soit 513 € par mois.
Pension de retraite du système par répartition
Le système de retraite par répartition verse deux pensions de retraite : la retraite de base et la retraite complémentaire.
Un retraité qui recevait un salaire brut de 2 700 € par mois, perçoit une pension de retraite à taux plein de 1 863 € après avoir cotisé 43 ans :
- 1 350 € proviennent de la retraite de base versée par l’Assurance retraite ;
- et 513 € proviennent de la retraite complémentaire versée par l’Agirc-Arrco.
La pension de retraite représente un revenu annuel brut de 22 356 € (1 863 × 12).
Pour les personnes domiciliées fiscalement en France, cette pension de retraite est soumise aux prélèvements sociaux puis à l’impôt sur le revenu.
Prélèvements sociaux
Le montant brut d’une pension de retraite peut être soumis aux prélèvements sociaux obligatoires suivants :
- La contribution sociale généralisée (CSG) au taux de 8,30 % (taux normal), 6,60 % (taux médian) ou 3,80 % (taux réduit) selon le montant du revenu fiscal de référence.
- Dans les cas où la CSG est de 3,80 %, 6,60 % ou 8,30 %, la contribution pour le remboursement de la dette sociale (CRDS) au taux de 0,50 %.
- Dans les cas où la CSG est de 6,60 % ou 8,30 %, la contribution additionnelle de solidarité pour l’autonomie (Casa) au taux de 0,30 %.
- Pour les retraités soumis à un taux de CSG de 6,60 % ou 8,30 %, un prélèvement supplémentaire de 1 % s’applique alors sur les pensions de retraite complémentaires. Il s’agit de la cotisation d’assurance maladie (COTAM).
| Prélèvements | Pension de base | Pension complémentaire |
| CSG selon revenus | 0 %, 3,80 %, 6,60 % ou 8,30 % | 0 % 3,80 %, 6,60 % ou 8,30 % |
| CRDS si CSG 3,80 %, 6,60 % ou 8,30 % | 0,50 % | 0,50 % |
| Casa si CSG 6,60 % ou 8,30 % | 0,30 % | 0,30 % |
| COTAM si CSG 6,60 % ou 8,30 % | 0 % | 1 % |
CSG déductible et non déductible
Le taux de la contribution sociale généralisée (CSG) change selon le montant du revenu fiscal de référence et du nombre de part de quotient familial.
| Nombre de parts fiscales | Taux réduit 3,80 % | Taux médian 6,60 % | Taux normal 8,30 % |
| 1 | Au-delà de 13 048 € | Au-delà de 17 057 € | Au-delà de 26 472 € |
La CSG comprend par ailleurs une part déductible du revenu imposable et une part non déductible.
| CSG | Réduit | Médian | Normal |
| Taux CSG | 3,80 % | 6,60 % | 8,30 % |
| CSG déductible | 3,80 % | 4,20 % | 5,90 % |
| CSG non déductible | 0 % | 2,40 % | 2,40 % |
Calcul des prélèvements sociaux
Une personne célibataire et sans enfant reçoit une pension de retraite brute de 1 863 € par mois, soit 22 356 € par an. Parmi ces 22 356 € de pension annuelle, 6 156 € proviennent de la retraite complémentaire (513 × 12).
Le taux de la CSG correspondant à cette tranche de revenu est de 6,60 %. La CRDS s’élève à 0,50 % et la Casa à 0,30 %.
Au total, les prélèvements sociaux représentent 7,4 % du montant de la pension de retraite brute (6,60 % + 0,50 % + 0,30 %).
Les prélèvements sociaux atteignent 1 654,34 € (22 356 × 7,4 %).
Les caisses de retraite prélèvent par ailleurs 1 % de cotisation d’assurance maladie (COTAM) sur le montant de la retraite complémentaire.
Cette cotisation d’assurance maladie s’élève à 62 € (6 156 × 1 %).
Le montant de la retraite net de prélèvements sociaux est donc de 20 640 € (22 356 – 1 654 – 62).
Impôt sur le revenu
Les pensions de retraite (retraite de base et retraite complémentaire) sont ensuite soumises au prélèvement à la source de l’impôt sur le revenu.
Le taux du prélèvement à la source est appliqué sur le montant de la pension nette imposable.
Montant de la pension net imposable = Montant brut total – CSG déductible – Cotisation d’assurance maladie
Une partie des prélèvements sociaux (CSG non déductible) est ainsi réintégrée dans le montant de la pension net imposable.
Les caisses de retraite versent une pension de retraite net d’impôt sur le revenu.

Remarque : L’administration fiscale prélève l’impôt sur le revenu sur une partie des prélèvements sociaux en réintégrant à la base de calcul de l’impôt les prélèvements non-déductibles. Un contribuable est alors prélevé deux fois sur la même pension de retraite.
Calcul de l’impôt sur le revenu
Une personne de plus de 65 ans reçoit une pension de retraite de 22 356 € brut en 2026.
Le taux de CSG de 6,60 % permet de déduire 4,2 % du montant total des revenus imposables pour le calcul de l’impôt sur le revenu, soit 939 €.
Les cotisations d’assurance maladie de 62 € calculées précédemment sont également déduites des revenus imposables.
La base de calcul de l’impôt sur le revenu est de 21 355 € (22 356 – 939 – 62).
Ensuite, l’article 158 du Code général des impôts prévoit un abattement de 10 % sur les pensions de retraite. Ainsi, seuls 19 220 € sont imposés au titre de l’impôt sur le revenu (21 355 – 10 %).
Une personne de plus de 65 ans bénéficie par ailleurs d’un abattement de 1 411 €. La base de calcul de l’impôt sur le revenu passe donc à 17 809 € (19 220 – 1 411).
Le barème de l’impôt sur le revenu prévoit un taux d’imposition de 0 % jusqu’à 11 600 €. Le taux passe à 11 % pour la tranche comprise entre 11 601 € et 29 579 €.
L’impôt sur le revenu s’élève ainsi à 683 € ((17 809 – 11 601) × 11 %).
L’article 197 du Code général des impôts prévoit enfin une décote de l’impôt sur le revenu pour les ménages aux ressources modestes.
La décote atteint 588 € (897 – (683 × 45,25 %)) et le montant de l’impôt sur le revenu s’élève alors à 95 € (683 – 588).
La pension de retraite nette d’impôt est de 20 545 € par an (20 640 – 95), soit 1 712 € par mois.
Pension de retraite : calcul des prélèvements sociaux et de l’impôt sur le revenu
| Intitulé | Montant |
| Pension annuelle brute | 22 356 € |
| Cotisation d’assurance maladie COTAM (1 %) | -62 € |
| CSG déductible (4,20 % pour cette tranche de revenu) | -939 € |
| CSG non déductible (2,40 % pour cette tranche de revenu) | -536 € |
| CRDS (0,50 %) | -112 € |
| Casa (0,30 %) | -67 € |
| Total prélèvements sociaux (PS) hors impôt sur le revenu | -1 716 € |
| Pension nette de prélèvements sociaux | 20 640 € |
| Pension nette imposable (Brut – CSG déductible – cotisations d’assurance maladie) | 21 355 € |
| Abattement spécial de 10 % | -2 135 € |
| Abattement personnes âgées (+65 ans) | -1 411 € |
| Revenu imposable | 17 809 € |
| Impôt sur les revenus soumis au barème (IR) | -683 € |
| Décote de l’impôt sur le revenu | 588 € |
| Pension annuelle net d’impôt (brut – PS – IR) | 20 545 € |
Retraite par capitalisation
En 2026, pour un salarié recevant un salaire médian de 2 700 € brut par mois, l’entreprise et le salarié versent 755,46 € cumulés de cotisations retraite chaque mois.
Étudions quel revenu et quel capital permettrait d’obtenir cette même somme en l’investissant pour constituer une retraite par capitalisation.
Choix de l’enveloppe fiscale
Le plan d’épargne en actions (PEA) est le compte avec lequel la fiscalité sur les gains est la plus faible pour tout retrait d’argent 5 ans après la date d’ouverture du plan. Nous choisissons donc ce compte pour les premiers versements.
Cependant, le titulaire d’un PEA ne peut verser que jusqu’à 150 000 € sur son compte. Or le salarié et l’entreprise versent 389 817 € cumulés au cours des 43 années de cotisation au système de retraite par répartition.
Une fois le PEA rempli, nous choisissons donc d’ouvrir un compte-titres ordinaire (CTO). Ainsi, 150 000 € sont versés sur le PEA et 239 817 € sur le CTO (389 817 – 150 000) au bout de 43 ans.
Choix des placements
Au cours des 43 années, l’intégralité des versements sont investis dans un fonds indiciel qui reproduit l’indice MSCI All country world index (MSCI ACWI). Cet indice rassemble près de 2 500 entreprises de pays développés et émergents.
Les frais de gestion annuels de ce fonds s’élèvent à 0,30 %. La société de gestion prélève ces frais au fil du temps. Les frais font alors progressivement baisser le prix de la part de fonds.
Nous faisons l’hypothèse que ce placement dans des actions rapporte un rendement annuel moyen de 8 % en intégrant l’impact des frais de gestion sur la performance.
Remarque : Dans Triumph of the Optimists, Elroy Dimson, Paul Marsh et Mike Staunton étudient la performance des marchés des actions des principaux pays développés au 20e siècle. Un rendement de 8 % par an (inflation comprise) correspond à la fourchette basse historique observée par ces trois chercheurs.
À la fin de la 43e année, nous vendons 28,75 % des parts du fonds indiciel composé d’actions et utilisons cette somme pour investir dans un fonds indiciel composé d’obligations émises par le gouvernement de Singapour.
Nous disposons ainsi d’une allocation d’actifs proche de 75 % d’actions et 25 % d’obligations au moment où nous allons commencer à retirer de l’argent.
Pour obtenir 25 % du capital net en obligations après impôt sur le revenu et prélèvements sociaux, nous vendons 28,75 % du capital.
Le taux de 28,75 % anticipe la fiscalité appliquée sur les gains au moment du retrait.
Choix des obligations pour la phase de préservation
Les obligations émises par le gouvernement de Singapour présentent un risque de crédit bien plus faible que les obligations émises par le gouvernement français.
Fitch Ratings attribue à Singapour la note de crédit la plus élevée : « AAA » avec une perspective stable. Une note de crédit élevée indique une faible probabilité que l’émetteur ne rembourse pas ses emprunts.
Pour la France, en raison de l’endettement toujours plus élevé et de l’instabilité politique entravant l’adoption d’un budget de rigueur, la note de crédit n’a cessé de se dégrader depuis juillet 2013, passant de « AAA » à « A+ ».
Les notes attribuées par les agences de notation doivent cependant être considérées avec précaution. Les agences ont en effet échoué à évaluer correctement le risque des subprimes et ont ainsi contribué à la crise financière de 2008.
Nous faisons l’hypothèse que les obligations singapouriennes rapportent un rendement annuel moyen de 2 %.
Remarque : Par le passé, le pouvoir d’achat des placements en dollar de Singapour a eu tendance à augmenter avec la baisse de la valeur de l’euro. Toutefois, nous ne tenons pas compte de l’évolution du taux de change entre l’euro et le dollar de Singapour.
Rééquilibrage du portefeuille pour la phase de préservation
Au bout de 43 années d’investissement, le capital accumulé s’élève à 3 115 792 €. Le plafond de versement du PEA a été atteint au cours de la 17e année puis les versements suivants ont été réalisés sur le CTO.
Notre simulateur d’intérêts composés utilise une formule avec des intérêts composés mensuels et des investissements réalisés en début de mois.
La valeur du PEA s’élève à près de 2 313 600 € et celle du CTO à 802 192 €. Au sein du PEA, 150 000 € (6,5 %) proviennent des versements cumulés et 2 163 600 € (93,5 %) viennent de la plus-value latente générée par les placements.
Nous vendons 28,75 % du capital accumulé pendant 43 ans et retirons cette somme du PEA.
Retirer 28,75 % d’un portefeuille de 3 115 792 € correspond à 895 790 €. Au sein du PEA, les gains imposables représentent 93,5 % de cette somme, soit 837 564 € (895 790 × 0,935).
L’administration fiscale retient 18,6 % de prélèvements sociaux sur les gains pour tout retrait d’un PEA de plus de 5 ans. Les gains sont par ailleurs exonérés d’impôt sur le revenu.
Les prélèvements sociaux s’élèvent ainsi à 155 787 € (837 564 × 0,186).
Nous retirons du PEA 740 003 € net de prélèvements sociaux (895 790 – 155 787) et utilisons cette somme pour acheter, via la CTO, des parts d’un fonds indiciel composé d’obligations émises par le gouvernement de Singapour.
L’allocation d’actifs est désormais proche de 75 % d’actions et 25 % d’obligations (740 000 / (3 115 792 – 155 787)). Placer près de 25 % du capital dans des obligations réduit la volatilité globale du portefeuille.
Capital accumulé
La pension de retraite issue du système par répartition est calculée à partir des paramètres de 2026. Ce montant est donc exprimé en euros d’aujourd’hui. Il s’agit du pouvoir d’achat actuel que procure cette somme.
Le capital accumulé avec le système par capitalisation est exprimé en euros futurs. Nous retranchons l’effet de la hausse du coût de la vie (taux d’inflation) pour obtenir l’équivalent en termes de pouvoir d’achat actuel.
Nous pouvons ainsi comparer les montants obtenus avec ceux du système de retraite par répartition.
Après le rééquilibrage du portefeuille pour en réduire la volatilité, le capital accumulé s’élève à 2 960 005 € (3 115 792 – 155 787).
En tenant compte d’une hausse du coût de la vie de 2 % par an (taux d’inflation) au cours de la période d’investissement, cette somme permettrait de disposer du même pouvoir d’achat qu’avec 1 263 238 € aujourd’hui.
Retrait de 4 % la première année
En 1994, une étude de William P. Bengen établit la règle des 4 % selon laquelle un premier retrait annuel de 4 % d’un portefeuille composé d’actions et d’obligations aurait permis de disposer d’un revenu pendant au moins 30 ans en ajustant les retraits suivants à l’inflation.
Cette règle est ensuite approfondie par Philip L. Cooley, Carl M. Hubbard et Daniel T. Walz en 1998 et 2011. Ces trois chercheurs de Trinity University comparent différentes allocations d’actifs et différents taux de retrait avant de confirmer les conclusions de William P. Bengen.
Nous retirons ainsi 4 % du portefeuille d’investissement pour disposer d’une pension de retraite.
Retirer 4 % de 1 263 238 € correspond à 50 530 €. Au sein du PEA, les gains imposables représentent 93,5 % de cette somme, soit 47 246 € (50 530 × 0,935).
Les prélèvements sociaux s’élèvent à 8 788 € (47 246 × 0,186).
Nous retirons 41 742 € net de prélèvements sociaux (50 530 – 8 788) du PEA la première année.
Ce retrait permet de disposer de 3 479 € par mois.
Comparaison des deux systèmes de retraite
| Employé au salaire médian | ||
| Retraite par répartition | Retraite par capitalisation | |
| Montant total cotisé ou investi | 389 817 € | 389 817 € |
| Capital disponible au bout de 43 ans | 0 € | 1 263 238 € |
| Pension ou revenu mensuel | 1 712 € | 3 479 € |
| Rente versée ou revenu disponible | Jusqu’au décès de l’assuré | Indéfiniment tant que le taux de retrait reste inférieur au taux de croissance du capital |
| Hausse du coût de la vie | Compensée en principe par l’indexation annuelle sur l’inflation | Compensée par les placements en actions et obligations |
| Au décès de la personne retraitée | Le conjoint survivant perçoit une pension de réversion | Le capital intègre la succession |
Le montant cumulé des cotisations versées ou investies est le même au bout de 43 ans : 389 817 €.
Les cotisations versées ont permis de valider des trimestres et d’accumuler des points pour la retraite par répartition. Cependant, aucun capital n’est disponible. Les cotisations des actifs paient et paieront la pension de retraite.
À l’inverse, investir des montants équivalents aux cotisations permet de disposer d’un capital de 1 263 238 € en termes de pouvoir d’achat actuel avec la retraite par capitalisation.
La pension de retraite net de prélèvements sociaux et d’impôt sur le revenu s’élève à 1 712 € par mois. Retirer 4 % du capital accumulé permet de disposer d’un revenu mensuel de 3 479 € net de prélèvements sociaux (exonération d’impôt sur le revenu via PEA de plus de 5 ans).
La retraite par capitalisation génère ainsi un revenu équivalent à 2 fois le montant de la pension de retraite par répartition la première année.
Retraite par répartition : avantages & inconvénients
Avantages de la retraite par répartition
Pension à vie
La pension de retraite du système par répartition est une allocation viagère versée à un assuré ayant atteint l’âge légal de départ et ayant cotisé un certain nombre de trimestres.
Autrement dit, ce système verse une pension à une personne retraitée tous les mois jusqu’à son décès.
Indexation des pensions
En principe, le Code de la sécurité sociale prévoit la revalorisation annuelle du montant des pensions de retraite de base pour compenser la baisse de pouvoir d’achat liée à l’inflation.
Le coefficient multiplicateur est alors égal à l’évolution de la moyenne annuelle des prix à la consommation, hors tabac, publiée par l’Insee.
Pension de réversion
Pour les couples mariés, le conjoint survivant peut bénéficier d’une pension de réversion suite au décès de l’époux ou de l’épouse. Cette pension de réversion est égale à une partie de la pension de retraite de la personne défunte.
Les conditions pour bénéficier d’une pension de réversion sont les suivantes :
- Le couple était ou a été marié ;
- La personne défunte a bénéficié ou aurait pu bénéficier à la retraite d’une pension de l’Assurance retraite ;
- Le conjoint survivant a 55 ans ou plus.
- Les ressources annuelles brutes du conjoint survivant doivent être inférieures à :
- 25 001,60 € si la personne vit seule ;
- 40 002,56 € si la personne vit en couple.
Le montant de la pension de réversion est égal à 54 % de la pension de retraite de base que percevait ou aurait pu percevoir la personne défunte.
Inconvénients de la retraite par répartition
Indexation des pensions
Le gouvernement français peut décider de ne pas revaloriser les pensions de retraite de base ou de les revaloriser à un taux inférieur à l’inflation (gel ou désindexation des retraites) :
- Revalorisation fixée à 0,3 % le 1er janvier 2019 contre une hypothèse d’inflation de 1,6 % et un taux d’inflation hors tabac de 1,6 % publié par l’Insee pour 2018.
- Revalorisation différenciée le 1er janvier 2020 selon le montant de la pension contre une hypothèse d’inflation de 1,0 % et un taux d’inflation de 0,9 % publié par l’Insee pour 2019 :
- 1,0 % pour les pensions < 2 000 € ;
- 0,3 % pour les pensions > 2 000 €.
- Le projet de loi de financement de la Sécurité sociale pour 2027 prévoit de ne pas indexer intégralement sur l’inflation les pensions supérieures à 1 260 €.
Par ailleurs, la prise en compte de l’inflation n’est répercutée que l’année suivante sur la revalorisation des pensions. Cela conduit à une baisse du pouvoir d’achat en cas d’accélération du coût de la vie.
Le rapport 2025 de la Drees sur Les retraités et les retraites constate que, de fin 2013 à fin 2023, le pouvoir d’achat de la plupart des assurés des régimes de base et complémentaires, résidant en France et ayant liquidé leurs droits avant 2013, a baissé en moyenne de 0,8 % par an.
En l’espace de 10 ans, en euros corrigés de l’inflation, la pension brute de ces assurés a baissé de 7,6 % au total et leur pension nette a chuté de 8,1 %. Cette baisse supplémentaire est due à la hausse des prélèvements sociaux au cours de cette période.
Remarque : Les retraités subissent une baisse définitive de leur niveau de vie à chaque fois que le gouvernement ne revalorise pas le montant de la pension de base pour compenser l’inflation.
Perte des cotisations en cas de décès avant l’âge légal
En cas de décès d’un assuré avant l’âge légal de départ à la retraite, les cotisations versées par l’employeur et le salarié sont perdues sauf dans le cas où le défunt était ou a été marié. Le conjoint survivant peut alors obtenir le versement d’une pension de réversion sous certaines conditions d’âge et de ressources.
Remarque : En dehors du cas spécifique de la pension de réversion, les trimestres validés et les points cumulés au cours de la carrière de l’assuré ne sont ni restitués ni transmissibles en capital.
Asymétrie des efforts fournis
D’un côté, un salarié au salaire minimum (Smic) reçoit 1 867 € brut par mois en 2026, soit 22 404 € par an.
L’assurance retraite verse à ce salarié une pension de retraite de base à taux plein de 933,50 € par mois ((22 404 × 50 % × (172/172)) / 12).
Ce salarié a cumulé 68,81 points au cours d’une année de cotisation ((22 404 × 6,20 %) / 20,1877), soit 2 959 points au bout de 43 années de cotisation (68,81 × 43).
Les caisses complémentaires versent alors une pension de retraite complémentaire de 4 257 € par an (2 959 × 1,4386), soit 355 € par mois.
Un retraité qui touchait le salaire minimum perçoit une pension de retraite à taux plein de 1 288,50 € brut.
Cette pension de retraite s’élève à 1 274,42 € par mois net de prélèvements sociaux et d’impôt sur le revenu.
D’un autre côté, l’assurance retraite verse un minimum vieillesse appelé allocation de solidarité aux personnes âgées (Aspa) qui peut atteindre jusqu’à 1 043,59 € par mois pour une personne seule.
Les conditions pour bénéficier de l’Aspa sont les suivantes :
- Être âgé de 65 ans ou plus ;
- Avoir sa résidence principale en France et y résider plus de neuf mois par an ;
- Ne pas dépasser un plafond de ressources de 12 523,14 € par an pour une personne seule.
À la différence d’une pension de retraite, l’Aspa n’est pas imposable.
Remarque : Une personne ayant touché le salaire minimum toute sa carrière perçoit seulement 231 € de plus (1 274,42 – 1 043,59) qu’une personne bénéficiaire de l’Aspa à taux plein.
Retraite par capitalisation : avantages & inconvénients
Avantages de la retraite par capitalisation
Réduction du risque avec l’allongement de la durée d’investissement
Le risque de marché est le risque de subir des pertes financières sur des instruments financiers (actions, obligations, parts de fonds d’investissement, etc.) en raison des variations défavorables des prix ou des taux d’intérêt.
Les prix et les taux évoluent en réponse à des événements économiques, géopolitiques ou sanitaires.
Pour un investisseur, cela se traduit concrètement par une baisse de la valeur de son portefeuille. Il réalise alors une perte s’il revend ses actions, ses obligations ou ses parts de fonds à un prix inférieur à leur prix d’achat.
La volatilité mesure ce risque de marché. Elle quantifie l’ampleur des fluctuations passées du prix d’un actif. Une volatilité élevée signifie ainsi que les prix peuvent varier fortement. Cela se traduit à la fois par un potentiel de gain plus important mais aussi par un risque de perte accru.
Maintenant, une étude de l’Association française de la gestion d’actifs (AFG) montre que le risque de marché d’un placement dans des actions décroît très fortement avec l’allongement de la durée d’investissement.
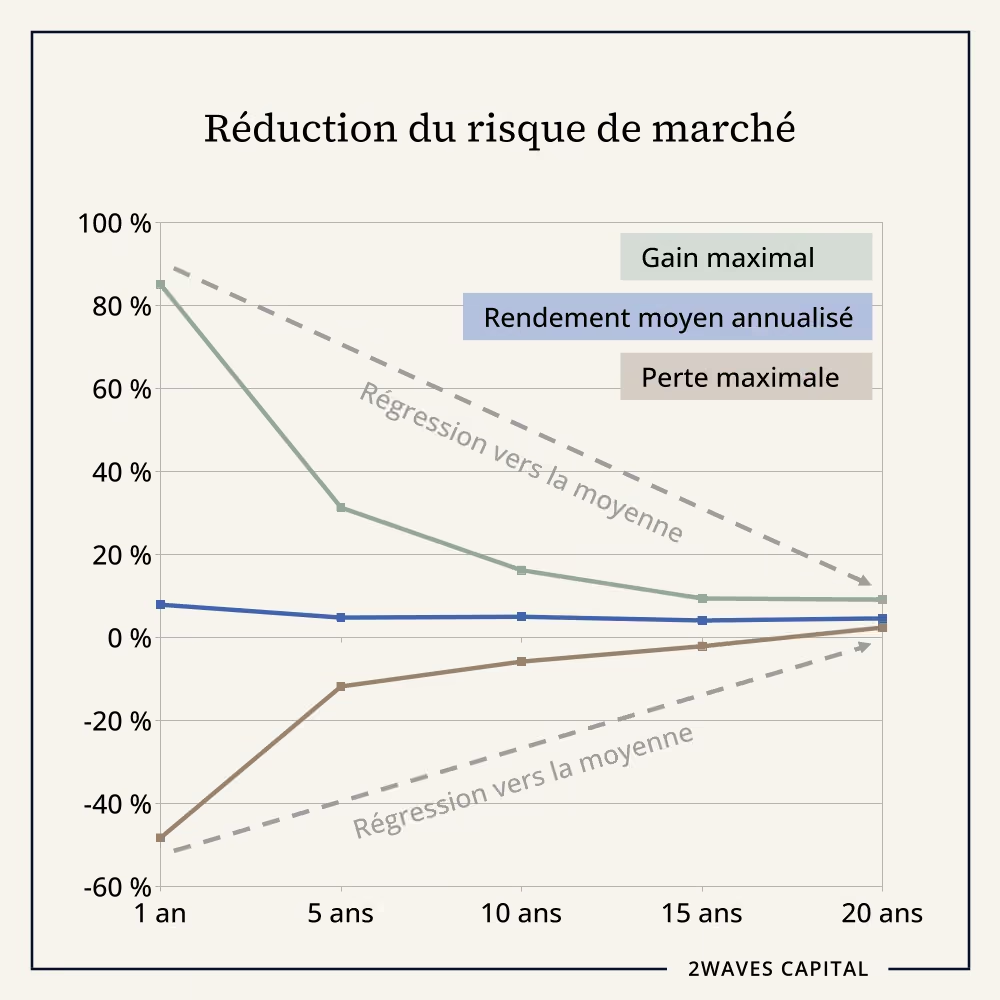
Les écarts extrêmes (gains et pertes) se réduisent avec l’allongement de la durée d’investissement. Le rendement moyen annualisé se stabilise par ailleurs entre 4 % et 5 % en termes réel (rendement corrigé de l’inflation).
Concernant les gains observés sur la période 1988-2016, la probabilité de gain atteint 100 % pour une durée d’investissement de 20 ans. Autrement dit, un investisseur n’aurait jamais perdu de pouvoir d’achat en investissant dans un groupe diversifié d’actions pendant 20 ans.
Les actions sont donc une classe d’actif adaptée pour constituer une retraite par capitalisation avec un horizon d’investissement de plusieurs dizaines d’années.
Disposer d’un revenu à vie
En 1994, William P. Bengen publie ses travaux sur les taux de retrait. Il montre qu’un retrait initial de 4 % d’un portefeuille composé d’actions et d’obligations, suivi de retraits annuels ajustés de l’inflation, aurait permis à une personne retraitée de disposer d’un revenu pendant 30 ans sans toutefois épuiser le capital investi.
Les données historiques révèlent qu’un portefeuille composé entre 50 % et 75 % d’actions aurait offert la meilleure allocation initiale.
Philip L. Cooley, Carl M. Hubbard et Daniel T. Walz approfondissent ensuite ces travaux en 1998 et 2011 et confirment les observations de Bengen.
Un portefeuille composé majoritairement d’actions aurait permis de maintenir un revenu régulier pendant 30 ans :
- en compensant la hausse progressive du coût de la vie ;
- sans épuiser totalement le capital restant.
Dans la plupart des scénarios historiques, le capital restant après 30 ans aurait dépassé par ailleurs le capital initial. Cette croissance s’explique par la performance moyenne des actions historiquement supérieure au taux de retrait.
Toutefois, le capital final aurait été proche de zéro dans les scénarios les plus défavorables.
Les observations historiques concluent ainsi qu’un taux de retrait initial de 4 %, ajusté ensuite de l’inflation, était soutenable sur 30 ans, même dans les cas difficiles. De plus, ce taux aurait permis une croissance du capital dans la majorité des scénarios.
Ces travaux reposent sur l’étude de portefeuilles composés d’actions d’entreprises américaines (indice S&P 500) et d’obligations d’entreprises américaines ayant reçu une note de crédit élevée.
Remarque : Bien que les performances passées ne donnent aucune indication sur les performances futures, une personne retraitée devrait détenir au moins 50 % d’actions au sein de son portefeuille pour maximiser ses chances de disposer d’un revenu régulier à long terme.
Disposer d’une rente viagère
Un plan d’épargne retraite (PER) permet de choisir une sortie en rente viagère au moment de la liquidation du plan. L’assureur verse alors une rente à vie à l’assuré. Cette rente est également réversible au conjoint ou concubin survivant.
Un plan d’épargne en actions (PEA) permet aussi de choisir une sortie en rente viagère dans le cas où le PEA est ouvert sous la forme d’un contrat de capitalisation (PEA assurance). Comme pour le PER, la rente est réversible au conjoint ou concubin survivant.
Inconvénients de la retraite par capitalisation
Épuiser le capital
Un taux de retrait annuel supérieur à 4 % risque de consommer prématurément le capital d’une personne retraitée. De plus, la capacité d’un portefeuille à supporter des retraits réguliers importants dépend de sa composition.
Les travaux de Philip L. Cooley, Carl M. Hubbard et Daniel T. Walz montrent en effet que plus un portefeuille contient une part élevée d’obligations, plus le risque d’épuiser le capital avant 30 ans est élevé.
Ainsi, une mauvaise allocation d’actifs ou un retrait annuel trop élevé peuvent épuiser prématurément le capital et priver une personne retraitée de revenu.
Conseil : Pour réduire le risque d’épuiser prématurément le capital d’une retraite par capitalisation, le portefeuille de l’investisseur ne devrait pas détenir plus de 50 % d’obligations.
Conclusion
Retraite par répartition
Toute personne exerçant une activité professionnelle en France a l’obligation de cotiser au système de retraite par répartition.
Ce système verse à un assuré une pension de retraite à vie. De plus, le conjoint survivant peut bénéficier d’une pension de réversion équivalente à une partie de la pension de retraite du défunt.
En principe, le Code de la sécurité sociale prévoit une revalorisation annuelle des pensions de base pour compenser la hausse du coût de la vie.
La loi de financement de la sécurité sociale peut toutefois geler ou revaloriser les pensions au-dessous du niveau de l’inflation.
Les retraités subissent alors une baisse définitive de leur niveau de vie chaque fois que les pensions ne sont pas indexées sur l’inflation.
Retraite par capitalisation
Une retraite par capitalisation peut compléter ou remplacer la retraite par répartition.
Chacun peut se constituer un capital au cours de sa vie active en vue de disposer d’un revenu tiré de ce capital une fois à la retraite.
Plusieurs études ont révélé qu’un retrait initial de 4 % d’un portefeuille composé d’actions et d’obligations, suivi de retraits annuels ajustés de l’inflation, aurait permis de disposer d’un revenu pendant 30 ans sans épuiser le capital.
Cependant, une mauvaise allocation d’actifs ou des retraits annuels trop élevés peuvent épuiser prématurément le capital et laisser une personne retraitée sans revenu.
Pour réduire ce risque, un portefeuille devrait détenir au moins 50 % d’actions au cours de la phase de préservation.
FAQ – Questions fréquentes
Fonctionnement
La retraite par répartition est un système où les cotisations versées par les actifs paient les pensions des actuels retraités. Ces cotisations versées permettent de cumuler des trimestres auprès du régime de base et des points auprès du régime complémentaire. Une fois retraité, un assuré perçoit une pension de base et une pension complémentaire. La pension de base dépend de la moyenne des salaires bruts des 25 meilleures années, du nombre de trimestres validés et du taux de la pension (50 % pour une retraite à taux plein). La pension complémentaire est égale au nombre total de points cumulés multiplié par la valeur du point au moment du départ à la retraite. Les différentes caisses de retraite versent cette pension à vie à l’assuré.
La retraite par capitalisation est un système où chacun investit pour se constituer un capital et disposer des revenus de ce capital une fois à la retraite. Au cours de la phase d’accumulation, vous touchez des revenus et en épargnez une partie pour l’investir régulièrement. La phase de préservation commence avec le départ à la retraite. Vous retirez chaque année une partie du capital pour couvrir vos dépenses. Le reste des placements continue de vous rapporter de l’argent. Le revenu disponible avec une retraite par capitalisation dépend de la performance des placements, des frais prélevés par les différents intermédiaires et de la fiscalité appliquée sur les gains au moment des retraits.
Sources
Législation
– Retraite par répartition obligatoire : Article L111-2-1 du Code de la sécurité sociale
– Revalorisation des pensions de retraite : Article L161-25 du Code de la sécurité sociale
– Pension de réversion : Article L353-1 du Code de la sécurité sociale
Allocation de solidarité aux personnes âgées : Article L815-1 du Code de la sécurité sociale
Fiscalité
– Imposition des pensions de retraite : Article 79 du Code général des impôts
– CSG déductible du revenu imposable : Article 154 quinquies du Code général des impôts
– Abattement de 10 % : Article 158 5 du Code général des impôts
– Abattement personnes de plus de 65 ans : Article 157 bis du Code général des impôts
– Décote de l’impôt sur le revenu : Article 197 du Code général des impôts
– Contribution sociale généralisée (CSG) : Article L136-1 et L136-1-2 du Code de la sécurité sociale
– Taux de la contribution sociale généralisée (CSG) : Article L136-8 du Code de la sécurité sociale
– Contribution pour le remboursement de la dette sociale (CRDS) : Ordonnance n° 96-50 du 24 janvier 1996 relative au remboursement de la dette sociale
– Contribution additionnelle de solidarité pour l’autonomie (Casa) : Article L137-41 du Code de la sécurité sociale
– Cotisation d’assurance maladie : Article L131-2 du Code de la sécurité sociale
– Taux de la cotisation d’assurance maladie : Article D242-8 du Code de la sécurité sociale
Doctrines fiscales
– Abattement personnes de plus de 65 ans : BOI-IR-BASE-40
Simulateurs
– Cotisations retraite : Simulateur France Travail
– Prélèvements sociaux : Simulateur Agirc-Arrco
– Impôt sur le revenu : Simulateur de l’administration fiscale